
- 1 Kredyt i pożyczka – podobne, ale nie zawsze takie same
- 2 Nie patrz tylko na oprocentowanie
- 3 RRSO – co właściwie oznacza?
- 4 Niska rata nie zawsze oznacza tani kredyt
- 5 Sprawdź, co jeszcze trzeba kupić razem z kredytem
- 6 „0%” nie zawsze oznacza brak kosztów
- 7 Przeczytaj formularz informacyjny przed umową
- 8 Sprawdź, czy możesz spłacić kredyt wcześniej
- 9 Zostaw sobie margines bezpieczeństwa
- 10 Nie podpisuj umowy, której nie rozumiesz
W życiu zdarzają się sytuacje, w których własne oszczędności nie wystarczają na większy zakup, remont czy nieplanowany wydatek. Wtedy jednym z rozwiązań może być skorzystanie z zewnętrznego finansowania, np. kredytu lub pożyczki. Jeśli robimy to po raz pierwszy, tym bardziej warto wcześniej dowiedzieć się, co wpływa na ich rzeczywisty koszt i na jakie warunki zwrócić uwagę przed podpisaniem umowy. Podpowiadamy, jak wybrać finansowanie dopasowane do swoich potrzeb i co zrobić, żeby nie przepłacić.
Kredyt i pożyczka – podobne, ale nie zawsze takie same
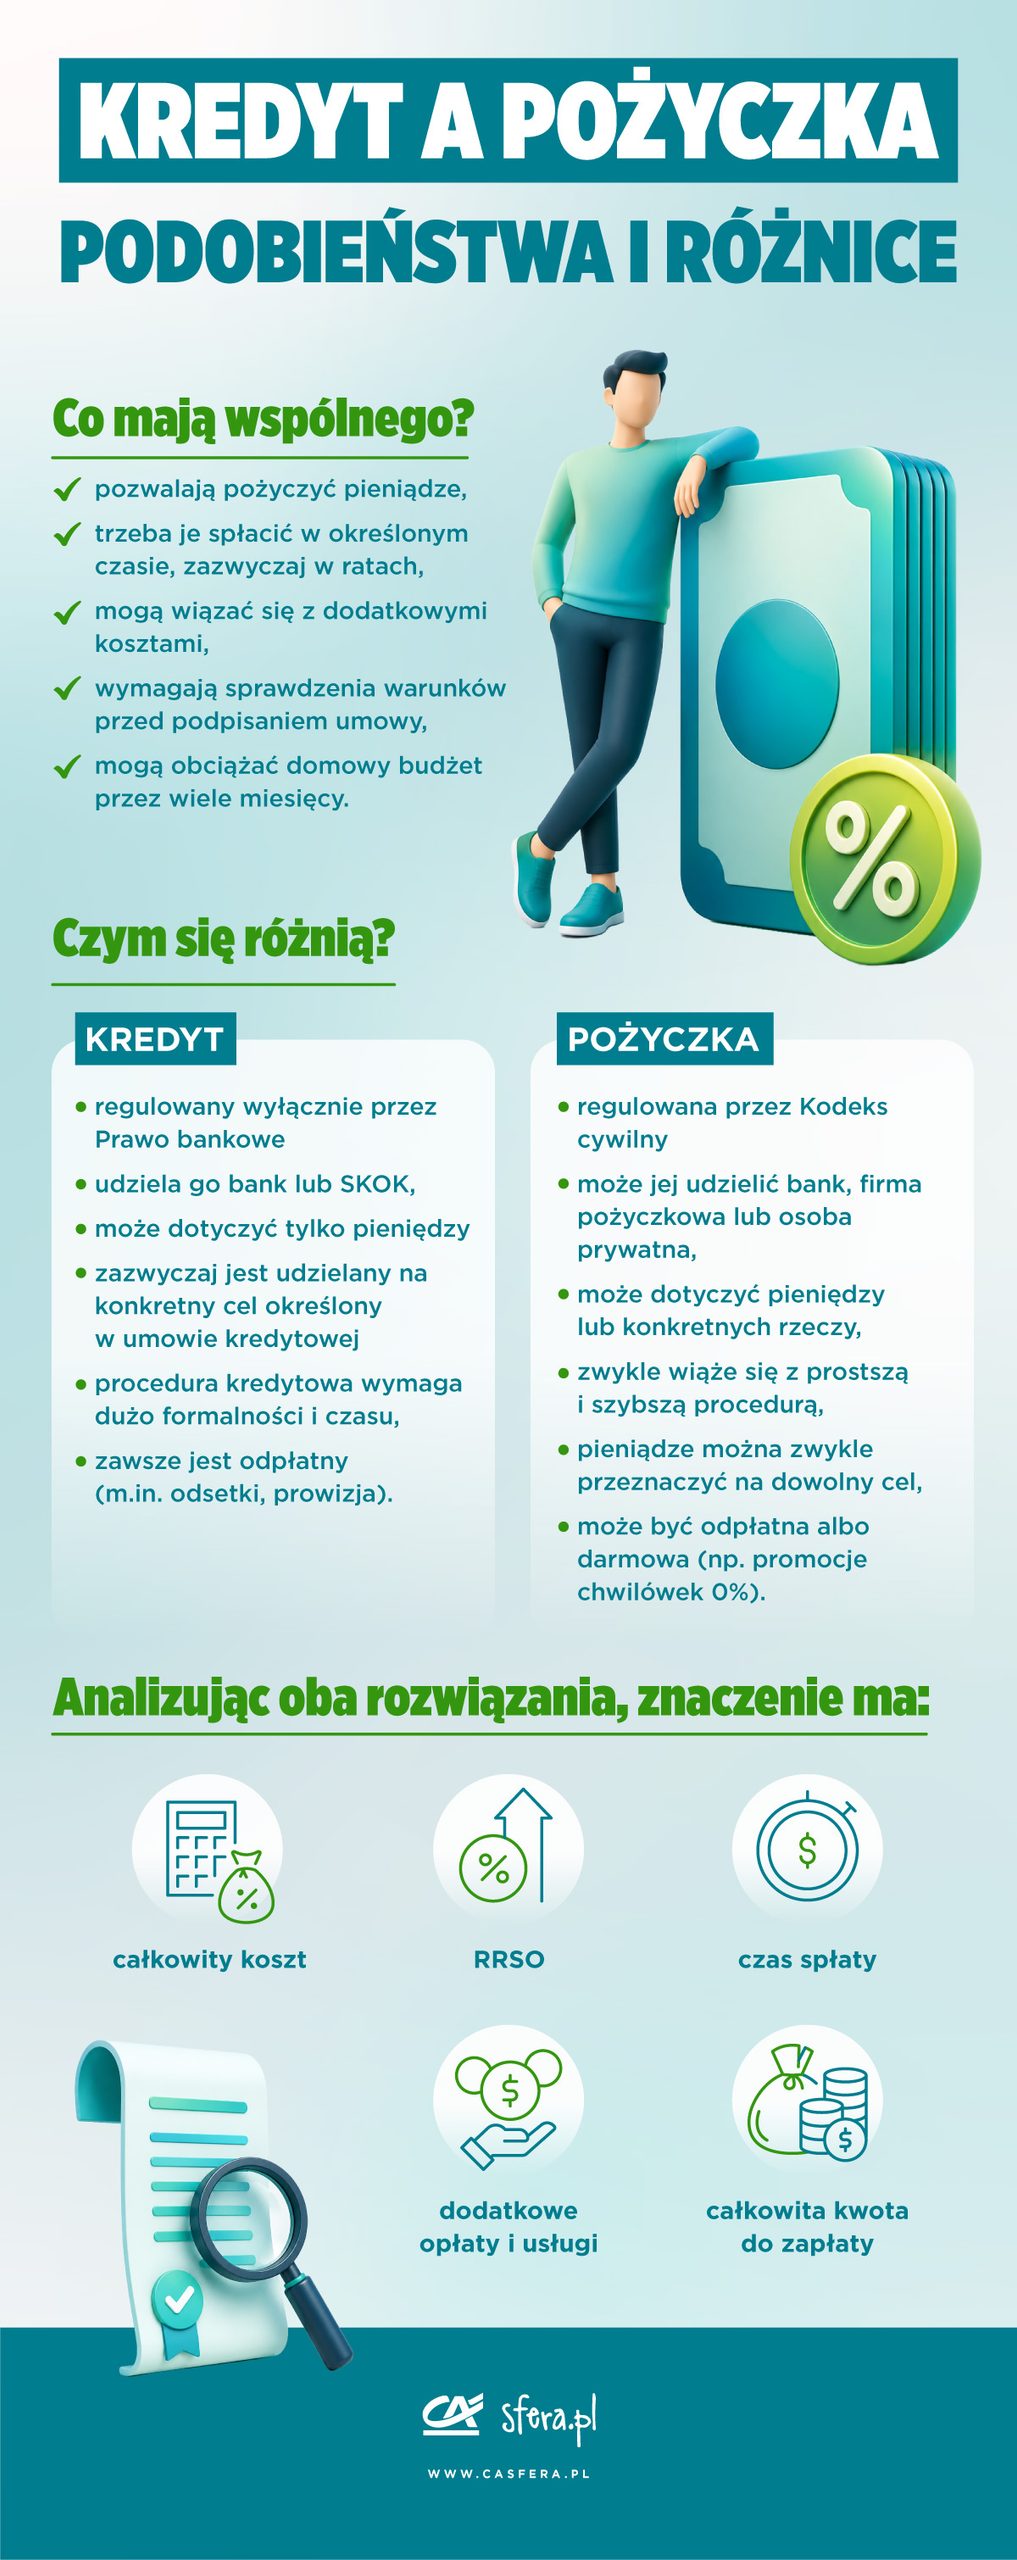
W codziennym języku określenia „kredyt” i „pożyczka” często stosujemy zamiennie. W praktyce różnica może dotyczyć przede wszystkim celu lub podmiotu, który udostępnia pieniądze. Kredytów udzielają banki i SKOK-i, natomiast pożyczki mogą oferować również firmy pożyczkowe.
Nie oznacza to, że każda oferta pozabankowa jest z założenia niekorzystna. W każdym przypadku trzeba jednak sprawdzić, z kim zawieramy umowę. UOKiK radzi m.in. zweryfikować, czy firma pożyczkowa lub pośrednik figuruje w odpowiednim rejestrze Komisji Nadzoru Finansowego.
Podejrzliwość powinny wzbudzić zwłaszcza niejasne warunki, presja na natychmiastowe podpisanie dokumentów albo żądanie wysokiej opłaty jeszcze przed otrzymaniem pieniędzy.
Nie patrz tylko na oprocentowanie
Jednym z najczęstszych błędów przy wyborze pierwszego kredytu jest porównywanie wyłącznie oprocentowania. Oferta z oprocentowaniem 8 proc. nie musi być tańsza niż oferta z oprocentowaniem 9 proc. Do kosztów finansowania mogą bowiem dochodzić m.in. prowizje, opłaty przygotowawcze czy koszty wymaganych usług dodatkowych.
Dlatego warto znaleźć w ofercie dwie konkretne informacje:
- całkowity koszt kredytu – czyli to, ile kosztuje nas pożyczenie pieniędzy,
- całkowitą kwotę do zapłaty – czyli ile łącznie oddamy kredytodawcy, uwzględniając pożyczony kapitał i koszty.
Jeśli pożyczasz 10 000 zł, a łącznie masz oddać 12 300 zł, to koszt finansowania wynosi 2300 zł. Taka informacja mówi więcej niż sama wysokość oprocentowania podana w reklamie.
RRSO – co właściwie oznacza?
Przy ofertach kredytów i pożyczek pojawia się również skrót RRSO, czyli rzeczywista roczna stopa oprocentowania. Wskaźnik ten przedstawia koszt kredytu w ujęciu procentowym w skali roku. Uwzględnia m.in. odsetki, prowizje i inne koszty związane z finansowaniem, dzięki czemu łatwiej porównywać oferty.
Prosta zasada brzmi: im niższe RRSO przy porównywalnych warunkach, tym tańsza jest zwykle oferta.
Pamiętaj, aby oferty porównywać na tę samą kwotę i z takim samym okresem spłaty. Oprócz RRSO sprawdź także koszt całkowity, wysokość raty i całkowitą kwotę do zapłaty.
Niska rata nie zawsze oznacza tani kredyt
„Tylko 299 zł miesięcznie” może wyglądać atrakcyjnie, ale sama wysokość raty nie pokazuje pełnego kosztu kredytu. Niska rata często wynika z dłuższego okresu spłaty. A im dłużej spłacasz kredyt, tym dłużej naliczane są odsetki. Dlatego w rezultacie możesz płacić mniej co miesiąc, ale za cały kredyt zapłacisz więcej.
Porównując oferty, sprawdź więc wysokość raty – czy mieści się w Twoim budżecie – oraz całkowity koszt kredytu. Niska rata nie będzie korzystna, jeśli znacznie zwiększa sumę, którą ostatecznie trzeba oddać.
Sprawdź, co jeszcze trzeba kupić razem z kredytem
Niektóre atrakcyjne oferty kredytów lub pożyczek mogą wiązać się z koniecznością skorzystania z dodatkowych usług. Bank może na przykład zaproponować niższe oprocentowanie albo prowizję w zamian za otwarcie konta, wykupienie ubezpieczenia czy skorzystanie z innego produktu.
W takiej sytuacji warto spojrzeć nie tylko na wysokość uzyskanego rabatu, lecz także na warunki dodatkowych produktów lub usług, które mogą być wymagane do jego otrzymania. Dzięki temu łatwiej ocenisz, czy oferta odpowiada Twoim potrzebom i czy związane z nią korzyści są dla Ciebie warte ponoszonych kosztów.
Przykładowo konto osobiste może wiązać się z miesięczną opłatą, ale jednocześnie oferować funkcje, z których będziesz regularnie korzystać. Podobnie ubezpieczenie zapewnia określony zakres ochrony, który może stanowić istotną wartość dodaną. Dlatego przed podjęciem decyzji warto przeanalizować zarówno koszt takich produktów w okresie ich obowiązywania, jak i korzyści, jakie zapewniają, a następnie zestawić je z warunkami kredytu.
Przed podpisaniem umowy sprawdź:
- czy dodatkowa usługa jest obowiązkowa,
- jaki jest jej dokładny koszt,
- co się stanie, jeśli z niej zrezygnujesz w trakcie spłaty (np. czy zmieni się oprocentowanie lub wysokość raty, albo czy zostaną naliczone dodatkowe opłaty).
„0%” nie zawsze oznacza brak kosztów
Promocje typu „kredyt 0%” mogą być rzeczywiście bezkosztowe, ale nie należy zakładać tego na podstawie samego hasła reklamowego. Przed podpisaniem umowy sprawdź przede wszystkim RRSO oraz całkowitą kwotę do zapłaty.
Jeśli pożyczasz 5 000 zł i zgodnie z umową oddajesz dokładnie 5 000 zł, bez prowizji, odsetek ani obowiązkowych płatnych dodatków, oznacza to, że całkowity koszt finansowania wynosi 0 zł. W takiej sytuacji pożyczka rzeczywiście nie zwiększa ceny zakupu.
Trzeba jednak dokładnie przeanalizować warunki promocji. Oferta może obowiązywać tylko przy terminowej spłacie rat albo wymagać skorzystania z dodatkowej usługi, np. ubezpieczenia. Ostatecznie najważniejsze są zapisy umowy i formularza informacyjnego, a nie samo hasło reklamowe.
Przeczytaj formularz informacyjny przed umową
Przed zawarciem umowy o kredyt konsumencki kredytodawca powinien przekazać Ci formularz informacyjny. Znajdziesz w nim m.in. kwotę kredytu, okres spłaty, RRSO, oprocentowanie i koszty. Dzięki temu łatwiej porównasz ze sobą kilka ofert.
Zamiast porównywać reklamy na stronach banków, można więc poprosić kilka instytucji o informacje dla tej samej kwoty i okresu kredytowania, a następnie zestawić konkretne wartości. Szczególną uwagę zwróć na opłaty za opóźnienia, zasady naliczania oprocentowania, możliwość zmiany jego wysokości oraz warunki wcześniejszej spłaty.
Sprawdź, czy możesz spłacić kredyt wcześniej
W trakcie okresu spłaty Twoja sytuacja finansowa może się zmienić. Po kilku miesiącach możesz np. otrzymać premię, podwyżkę albo zgromadzić oszczędności, które pozwolą szybciej uregulować dług. Czy w takiej sytuacji jest to możliwe?
W przypadku kredytu konsumenckiego masz prawo do wcześniejszej spłaty. Co ważne, wcześniejsze zakończenie umowy oznacza również odpowiednie obniżenie całkowitego kosztu kredytu. Dotyczy to nie tylko odsetek, ale również innych kosztów związanych z okresem obowiązywania umowy.
Jeśli przewidujesz więc, że w przyszłości będziesz w stanie spłacić zobowiązanie wcześniej, warto sprawdzić zasady takiego rozliczenia i uwzględnić je przy porównywaniu kredytów.
Zostaw sobie margines bezpieczeństwa
To, że bank lub firma pożyczkowa wyliczy zdolność do spłaty określonej raty, nie oznacza jeszcze, że warto pożyczyć maksymalną dostępną kwotę. Ich ocena opiera się na przyjętych kryteriach, ale nie uwzględnia wszystkich sytuacji, które mogą pojawić się w codziennym życiu.
Przed podpisaniem umowy przeanalizuj własny budżet. Sprawdź, ile pieniędzy zostaje po opłaceniu stałych rachunków, zakupów i innych zobowiązań. Zastanów się też, czy poradzisz sobie z ratą w przypadku wzrostu kosztów życia, nagłego wydatku albo czasowego zmniejszenia dochodów.
Pomocnym sprawdzianem może być regularne odkładanie przez kilka miesięcy kwoty zbliżonej do planowanej raty. Jeśli nie powoduje to napięcia w budżecie, łatwiej ocenisz, czy przyszłe zobowiązanie będzie do udźwignięcia. Odłożone pieniądze mogą jednocześnie stać się początkiem poduszki finansowej.
Nie podpisuj umowy, której nie rozumiesz
Przed podpisaniem umowy upewnij się, że rozumiesz jej koszty, zasady spłaty i konsekwencje ewentualnych opóźnień. Jeśli któryś zapis jest niejasny, poproś o jego wyjaśnienie przed podpisaniem umowy.
Nie podejmuj decyzji pod presją. W przypadku kredytu konsumenckiego masz również co do zasady 14 dni na odstąpienie od umowy bez podawania przyczyny.
Wybierając swój pierwszy kredyt lub pożyczkę, najważniejsze jest to, aby rata oraz całkowita kwota do zapłaty były dopasowane do Twojego budżetu, a wszystkie koszty i zasady spłaty były dla Ciebie jasne.