
- 1 Co właściwie liczy kalkulator oszczędności?
- 2 Zacznij od celu albo od możliwości
- 3 Najpierw sprawdź, ile naprawdę możesz odkładać
- 4 Jaki kalkulator wybrać?
- 5 Konkret działa lepiej niż „będę oszczędzać więcej”
- 6 Najwięcej daje porównywanie scenariuszy
- 7 Procent składany najlepiej widać w długim terminie
- 8 Warto wracać do kalkulatora
- 9 Jak znaleźć kalkulator oszczędności w internecie?
- 10 Kalkulator nie oszczędza za nas, ale pomaga zacząć


Oszczędzanie rzadko zaczyna się od matematyki. Częściej od prostej myśli: „dobrze byłoby coś odłożyć”. Potem pojawiają się pytania. Ile właściwie? Na jak długo? Czy 300 zł miesięcznie ma sens? Jak długo trzeba odkładać, żeby zebrać 20 tys. zł? I co zrobić, jeśli po kilku miesiącach okaże się, że plan był zbyt ambitny? W takich sytuacjach przydaje się kalkulator oszczędności – proste narzędzie online, które pozwala szybko przeliczyć plan na konkretne kwoty i sprawdzić różne scenariusze oszczędzania. Podpowiadamy, jak z niego korzystać i jak dobrze odczytywać otrzymane wyniki.
Co właściwie liczy kalkulator oszczędności?
Najprostsza wersja takiego narzędzia potrzebuje niewielu informacji. Wystarczy podać miesięczną kwotę oszczędności i czas, przez jaki zamierzamy ją regularnie odkładać.
Bardziej rozbudowane kalkulatory pozwalają uwzględnić również oszczędności, które już mamy, przewidywane oprocentowanie, częstotliwość naliczania odsetek czy podatek od zysków kapitałowych. W zależności od narzędzia wynik może więc pokazywać nie tylko końcową kwotę, ale też sumę wpłat i możliwy zysk z odsetek.
Nie każdy kalkulator działa jednak tak samo. Jeden pokaże przede wszystkim, ile uzbieramy. Inny policzy, jakiej miesięcznej wpłaty potrzeba, aby dojść do określonej kwoty w wybranym czasie. Jeszcze inny pozwoli sprawdzić wpływ oprocentowania albo inflacji.
Zacznij od celu albo od możliwości
Kalkulator oszczędności można wykorzystać na dwa sposoby:
- Wiemy, ile możemy odkładać miesięcznie, i chcemy obliczyć, jaką kwotę zgromadzimy po określonym czasie.
- Znamy kwotę, którą chcemy zgromadzić, i sprawdzamy, ile trzeba odkładać co miesiąc, aby osiągnąć ten cel.
Załóżmy, że jesteśmy w stanie odkładać 400 zł miesięcznie. Kalkulator pozwoli szybko sprawdzić, ile uzbiera się po dwóch, pięciu czy dziesięciu latach.
Możemy też odwrócić pytanie. Jeśli chcemy mieć 15 tys. zł za dwa lata, bez uwzględniania oprocentowania potrzebna miesięczna wpłata wyniesie 625 zł. Od razu widać, czy taka kwota jest do pogodzenia z naszym budżetem. Jeśli nie jest, można spróbować zmienić założenia: wydłużyć czas oszczędzania, zmniejszyć docelową kwotę albo sprawdzić, czy jesteśmy w stanie przeznaczać na oszczędności więcej pieniędzy. I właśnie w takich prostych porównaniach kalkulator sprawdza się najlepiej.
Najpierw sprawdź, ile naprawdę możesz odkładać
Zanim wpiszemy do kalkulatora konkretną kwotę miesięcznych oszczędności, warto sprawdzić, czy rzeczywiście możemy ją regularnie odkładać. Pomaga w tym analiza domowego budżetu z kilku miesięcy, która pozwala uwzględnić zarówno stałe koszty, jak i nieregularne wydatki, np. naprawy, ubezpieczenia, prezenty czy większe zakupy.
Dopiero wtedy widać, ile pieniędzy realnie zostaje do dyspozycji. To właśnie ta kwota powinna być punktem wyjścia do planu oszczędzania. Lepiej regularnie odkładać 300 zł niż założyć 1000 zł miesięcznie i szybko zrezygnować z planu
Jaki kalkulator wybrać?
W sieci jest wiele narzędzi i każde odpowiada na trochę inne pytanie. Najczęściej przydają się:
- kalkulator oszczędności – pokazuje, ile możemy zgromadzić przy regularnych wpłatach,
- kalkulator celu oszczędnościowego – pomaga obliczyć, ile trzeba odkładać, aby zebrać określoną kwotę w wybranym czasie,
- kalkulator budżetu domowego – pozwala sprawdzić, ile pieniędzy pozostaje po pokryciu codziennych wydatków,
- kalkulator poduszki finansowej – pomaga oszacować wielkość rezerwy na kilka miesięcy życia,
- kalkulator procentu składanego – pokazuje wpływ czasu i oprocentowania na wzrost kapitału,
- kalkulator inflacji – pomaga ocenić, jak może zmieniać się realna wartość pieniędzy.
W praktyce zwykle wystarczy jedno narzędzie dobrane do konkretnej potrzeby. Jeśli chcemy tylko sprawdzić, ile uzbieramy w trzy lata, nie potrzebujemy od razu rozbudowanego kalkulatora z kilkunastoma parametrami.
Konkret działa lepiej niż „będę oszczędzać więcej”
Oszczędzanie staje się łatwiejsze, gdy odkładamy pieniądze na konkretny cel. Może to być remont, samochód, wkład własny, wakacje albo rezerwa finansowa.
Dobrym przykładem jest poduszka finansowa. Jeśli miesięczne koszty gospodarstwa domowego wynoszą 6 tys. zł, a chcemy mieć rezerwę na sześć miesięcy, celem staje się 36 tys. zł. Taka suma może na początku wyglądać dość poważnie. Gdy jednak policzymy, ile czasu potrzeba na jej zgromadzenie przy wpłacie 500, 700 czy 1000 zł miesięcznie, łatwiej ocenić, który wariant ma sens.
Duża kwota przestaje wtedy być jedną odległą liczbą. Zamiast niej pojawia się konkret: ile odkładamy w tym miesiącu i ile jeszcze zostało do celu.
Najwięcej daje porównywanie scenariuszy
Kalkulator oszczędności jest szczególnie użyteczny wtedy, gdy nie zatrzymujemy się na pierwszym wyniku. Warto zmieniać założenia i sprawdzać, jak to wpływa na nasz plan oszczędzania.
Dodatkowe 100 zł miesięcznie oznacza w ciągu dziesięciu lat 12 tys. zł dodatkowych wpłat, jeszcze bez uwzględnienia ewentualnych odsetek. Wydłużenie czasu oszczędzania może z kolei sprawić, że potrzebna miesięczna kwota stanie się znacznie łatwiejsza do wygospodarowania.
Przygotuj np. trzy warianty: ostrożny, podstawowy i ambitny. Jeżeli dziś realne jest odkładanie 400 zł, warto sprawdzić również scenariusz z kwotą 500 czy 600 zł. Być może podwyżka wynagrodzenia, spłata raty albo ograniczenie części wydatków pozwoli za jakiś czas przejść do bardziej ambitnego wariantu.
Procent składany najlepiej widać w długim terminie
W przypadku oszczędzania długoterminowego warto skorzystać z kalkulatora procentu składanego. Zasada jest prosta: jeśli odsetki są dopisywane do kapitału, w kolejnym okresie oprocentowanie jest naliczane od większej kwoty. W pierwszych latach różnica może być niewielka. Z czasem jednak staje się dużo bardziej widoczna i właśnie wtedy kalkulator dobrze pokazuje, jak działa ten mechanizm.
Trzeba tylko pamiętać, że wynik zależy od wpisanych założeń. Jeśli ustawimy oprocentowanie 5 proc. rocznie przez 20 lat, dostaniemy wynik dla takiego właśnie scenariusza. To nie znaczy, że przez dwie dekady warunki na rynku pozostaną bez zmian.
Podobnie jest z inflacją. 200 tys. zł za 20 lat nie musi mieć tej samej siły nabywczej co 200 tys. zł dzisiaj. Przy długich planach dobrze więc pamiętać, że sama końcowa kwota nie mówi jeszcze wszystkiego.
Co sprawdzić przed zaakceptowaniem wyniku?
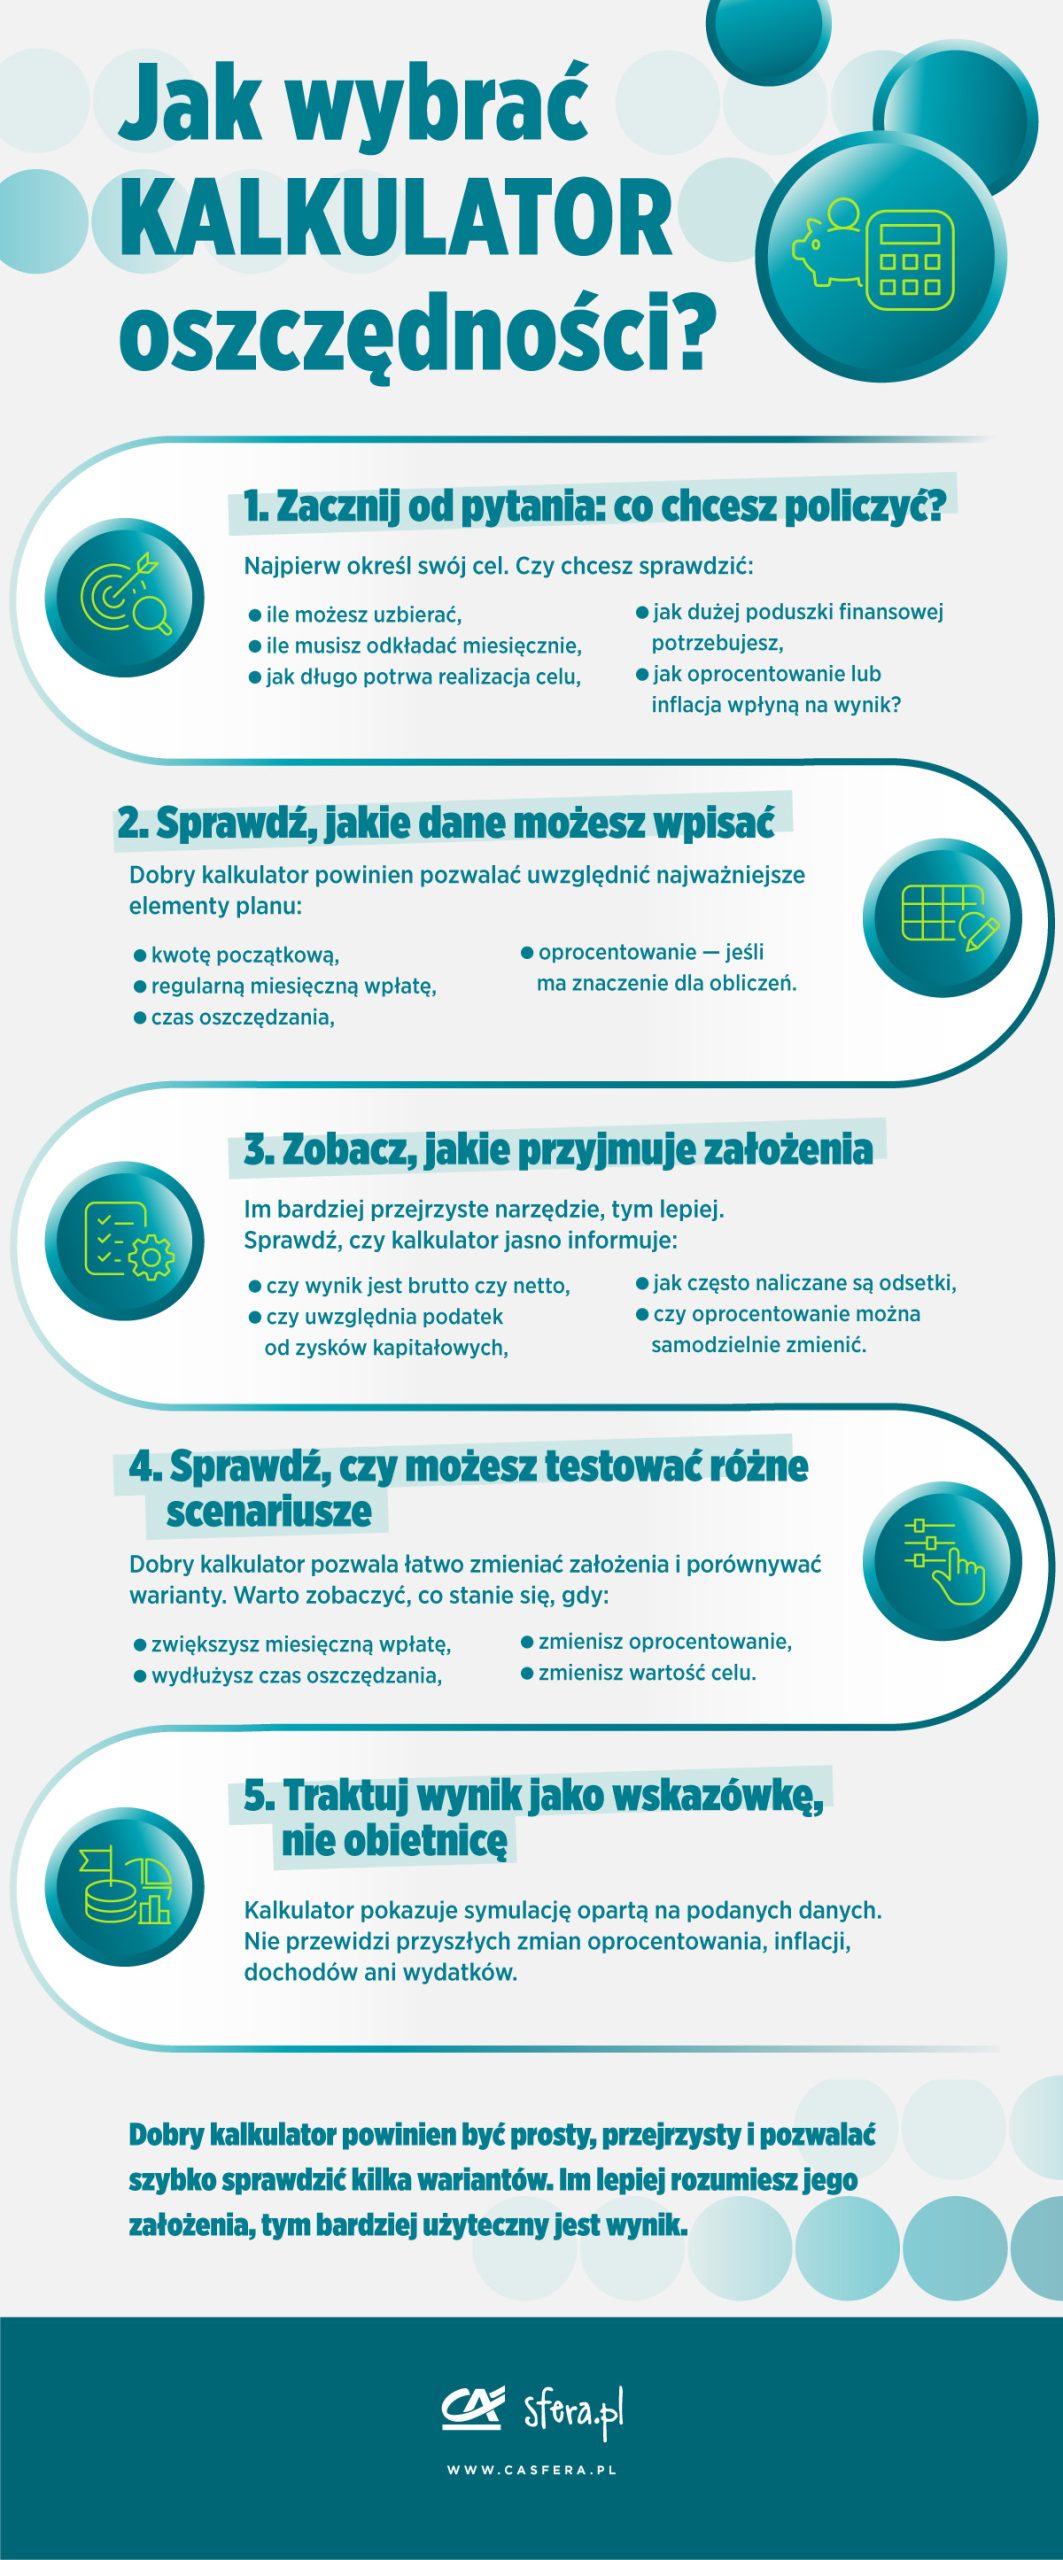
Im bardziej rozbudowany kalkulator, tym ważniejsze jest zrozumienie jego założeń. Przed wyciągnięciem wniosków warto zwrócić uwagę na kilka rzeczy:
- czy wynik pokazuje kwotę brutto czy netto,
- czy narzędzie uwzględnia podatek od zysków kapitałowych,
- jakie przyjmuje oprocentowanie i czy można je samodzielnie zmienić,
- jak często naliczane są odsetki,
- czy uwzględnia regularne wpłaty,
- czy wynik jest przedstawiony jako orientacyjna symulacja, a nie gwarantowana wartość.
Dobry kalkulator powinien jasno pokazywać, z czego wynika końcowa kwota. Im bardziej przejrzyste są zasady obliczeń, tym łatwiej właściwie zinterpretować rezultat.
Warto wracać do kalkulatora
Budżet zmienia się razem z życiem. Wzrost wynagrodzenia może pozwolić odkładać więcej. Spłata raty może uwolnić dodatkowe środki. Z kolei wzrost kosztów życia może sprawić, że wcześniejszy plan trzeba będzie trochę złagodzić. Dlatego warto wracać do kalkulatora co kilka miesięcy i porównywać założenia z rzeczywistością.
Jeśli po roku chcieliśmy mieć 6 tys. zł, a udało się zgromadzić 5,2 tys. zł, można szybko policzyć, co dalej. Być może wystarczy wydłużyć plan o kilka miesięcy. Być może trzeba trochę zwiększyć kolejne wpłaty. To naturalne, że plan po drodze się zmienia. Ważne, żeby od czasu do czasu sprawdzić, czy nadal jest wykonalny.
Jak znaleźć kalkulator oszczędności w internecie?
Nie trzeba znać konkretnych serwisów. Najprościej wpisać w wyszukiwarkę hasło odpowiadające temu, co chcemy policzyć.
Można użyć na przykład fraz:
- „kalkulator oszczędności”,
- „kalkulator celu oszczędnościowego”,
- „kalkulator budżetu domowego”,
- „kalkulator poduszki finansowej”,
- „kalkulator procentu składanego”,
- „kalkulator inflacji”.
Wybierając narzędzie, dobrze zacząć od czegoś prostego. Jeśli chcemy tylko sprawdzić, ile uzbieramy przy odkładaniu 500 zł miesięcznie, kilka podstawowych pól w zupełności wystarczy. Oprocentowanie, podatki, inflacja i dodatkowe scenariusze mają znaczenie dopiero wtedy, gdy rzeczywiście chcemy je uwzględnić w obliczeniach.
Kalkulator nie oszczędza za nas, ale pomaga zacząć
Po kilku minutach liczenia nadal mamy dokładnie tyle samo pieniędzy co wcześniej. Zyskujemy za to coś innego: wiemy, jakiej kwoty potrzebujemy, ile możemy odkładać i czy termin, który sobie założyliśmy, jest w ogóle realny.
To wystarczy, żeby zrobić następny krok. Jeśli z obliczeń wynika, że do celu potrzeba 400 zł miesięcznie, można od razu uwzględnić tę kwotę w budżecie i potraktować ją jak stałą pozycję. I wtedy oszczędzanie przestaje zależeć wyłącznie od tego, czy pod koniec miesiąca „coś jeszcze zostało”.
Tagi: