
- 1 Czym jest zasada 50/30/20?
- 2 50 proc. na potrzeby – czyli na to, bez czego trudno się obejść
- 3 30 proc. na zachcianki – miejsce na przyjemności też jest częścią budżetu
- 4 20 proc. na oszczędności i finansowe cele
- 5 Jak policzyć swój budżet według zasady 50/30/20?
- 6 Potrzeba czy zachcianka? Zadaj sobie jedno pytanie
- 7 Jak wdrożyć zasadę 50/30/20 krok po kroku?
- 8 Co zrobić, gdy proporcja 50/30/20 nam się nie sprawdza?
- 9 A jeśli dochody zmieniają się z miesiąca na miesiąc?
- 10 Najczęstsze błędy przy stosowaniu zasady 50/30/20
- 11 Dlaczego prosty podział może ułatwić oszczędzanie?


Pieniądze znikają z konta szybciej, niż się pojawiają? Zasada 50/30/20 pomoże Ci zarządzać domowym budżetem bez żmudnego zapisywania każdej kawy, biletu czy zakupu. Zamiast analizować kilkanaście kategorii wydatków, można spojrzeć na finanse z szerszej perspektywy i sprawdzić, jaka część dochodu trafia na podstawowe potrzeby, ile przeznaczamy na przyjemności oraz czy regularnie odkładamy pieniądze na przyszłość. Jak działa ten prosty model, jakie korzyści może przynieść i czy da się go dopasować do realnych kosztów życia?
Czym jest zasada 50/30/20?
Zasada 50/30/20 to metoda planowania budżetu, według której dochód netto, czyli kwotę, którą faktycznie mamy do dyspozycji, dzielimy na trzy części:
- 50 proc. przeznaczamy na potrzeby i niezbędne wydatki,
- 30 proc. na zachcianki i przyjemności,
- 20 proc. na oszczędności oraz, w wielu wariantach tej metody, spłatę zadłużenia.
Metodę tę spopularyzowały Elizabeth Warren i Amelia Warren Tyagi w książce „All Your Worth: The Ultimate Lifetime Money Plan”. Jej siła tkwi w prostocie: zamiast tworzyć wiele osobnych limitów, wystarczy przypisać wydatki do trzech grup.
Proporcje 50/30/20 nie są jednak sztywną regułą, a raczej punktem odniesienia, który można dopasować do własnych dochodów i kosztów życia.
50 proc. na potrzeby – czyli na to, bez czego trudno się obejść
Największa część budżetu jest przeznaczona na wydatki konieczne. Zwykle znajdą się tu koszty mieszkania, rachunki za prąd, ogrzewanie i wodę, podstawowe zakupy spożywcze, transport do pracy, leki, ubezpieczenia czy inne stałe zobowiązania niezbędne do codziennego funkcjonowania.
Jeśli więc miesięczny dochód netto wynosi 6000 zł, według zasady 50/30/20 na tę grupę powinno przypadać około 3000 zł.
W praktyce jednak właśnie ta kategoria może być najtrudniejsza do utrzymania w założonym limicie. Czynsz, rata kredytu mieszkaniowego czy koszty energii nie zawsze dają się szybko zmniejszyć. Dlatego warto potraktować 50 proc. nie tylko jako limit, ale też jako informację o kondycji budżetu. Jeśli podstawowe koszty pochłaniają np. 70–80 proc. dochodu, to na oszczędności i niespodziewane wydatki zostaje znacznie mniej pieniędzy.
Warto też uważać, by do „potrzeb” nie zaliczać automatycznie wszystkiego, co kupujemy regularnie. Internet potrzebny do pracy może być wydatkiem koniecznym, ale najdroższy pakiet telewizyjny już niekoniecznie. Podobnie z ubraniami: wymiana zużytych butów to co innego niż kolejna para kupiona pod wpływem promocji.
30 proc. na zachcianki – miejsce na przyjemności też jest częścią budżetu
Druga część budżetu, czyli 30 proc. dochodu netto, może zostać przeznaczona na wydatki, które poprawiają komfort życia, ale nie są niezbędne. To m.in. wyjścia do restauracji, kino i koncerty, serwisy streamingowe, hobby, dodatkowe zakupy, weekendowe wyjazdy czy zamawianie jedzenia.
Przy dochodzie 6000 zł byłoby to około 1800 zł miesięcznie.
Ta kategoria pokazuje, ile możemy wydawać swobodniej, nie naruszając pieniędzy przeznaczonych na potrzeby i przyszłe cele. To także pierwsze miejsce, któremu warto się przyjrzeć, gdy budżet przestaje się spinać.
Nie oznacza to jednak, że te 30 proc. trzeba koniecznie wydać. Jeśli przyjemności kosztują nas mniej, niewykorzystaną część można przesunąć do oszczędności. Zasada ma pomagać kontrolować pieniądze, a nie zachęcać do wykorzystania całego dostępnego limitu.
20 proc. na oszczędności i finansowe cele
Ostatnie 20 proc. dochodu ma służyć przyszłości. Mogą to być pieniądze odkładane na poduszkę finansową, wakacje, wkład własny, remont, edukację, emeryturę albo inny ważny cel. W części wariantów zasady 50/30/20 w tej kategorii uwzględnia się również spłatę zadłużenia, zwłaszcza kwoty przeznaczane na szybsze pozbycie się długu.
Przy dochodzie 6000 zł na tę część budżetu przypadałoby 1200 zł.
Największa zmiana polega na tym, że oszczędzanie przestaje oznaczać odkładanie „tego, co zostanie na koniec miesiąca”. Kwota na przyszłe cele jest zaplanowana od początku, podobnie jak czynsz czy rachunki.
Pomóc może automatyczny przelew na konto oszczędnościowe wykonywany tuż po otrzymaniu wynagrodzenia. Pieniądze przeznaczone na przyszłe cele od razu zostają wtedy oddzielone od środków na codzienne wydatki.
Jak policzyć swój budżet według zasady 50/30/20?
Zacznij od ustalenia miesięcznego dochodu netto. Załóżmy, że do dyspozycji masz 8000 zł. Podział wygląda wtedy następująco:
- 4000 zł – potrzeby,
- 2400 zł – zachcianki i przyjemności,
- 1600 zł – oszczędności i cele finansowe.
Samo wyliczenie kwot to dopiero początek. Następnie sprawdź, ile naprawdę wydajesz w każdej kategorii. Pomocna będzie historia rachunku z ostatnich dwóch lub trzech miesięcy, która pokaże także drobne płatności, subskrypcje i rzadsze koszty.
Takie wydatki również powinny znaleźć się w budżecie. Jeśli ubezpieczenie samochodu kosztuje 1200 zł rocznie, można potraktować je jako koszt 100 zł miesięcznie. Dzięki temu miesiąc, w którym trzeba opłacić polisę, nie będzie finansową niespodzianką.
Podobnie można postąpić z kosztami wakacji, świąt, przeglądu samochodu, wyprawki szkolnej czy innymi wydatkami, o których wiemy wcześniej, choć nie pojawiają się na rachunku każdego miesiąca.
Potrzeba czy zachcianka? Zadaj sobie jedno pytanie
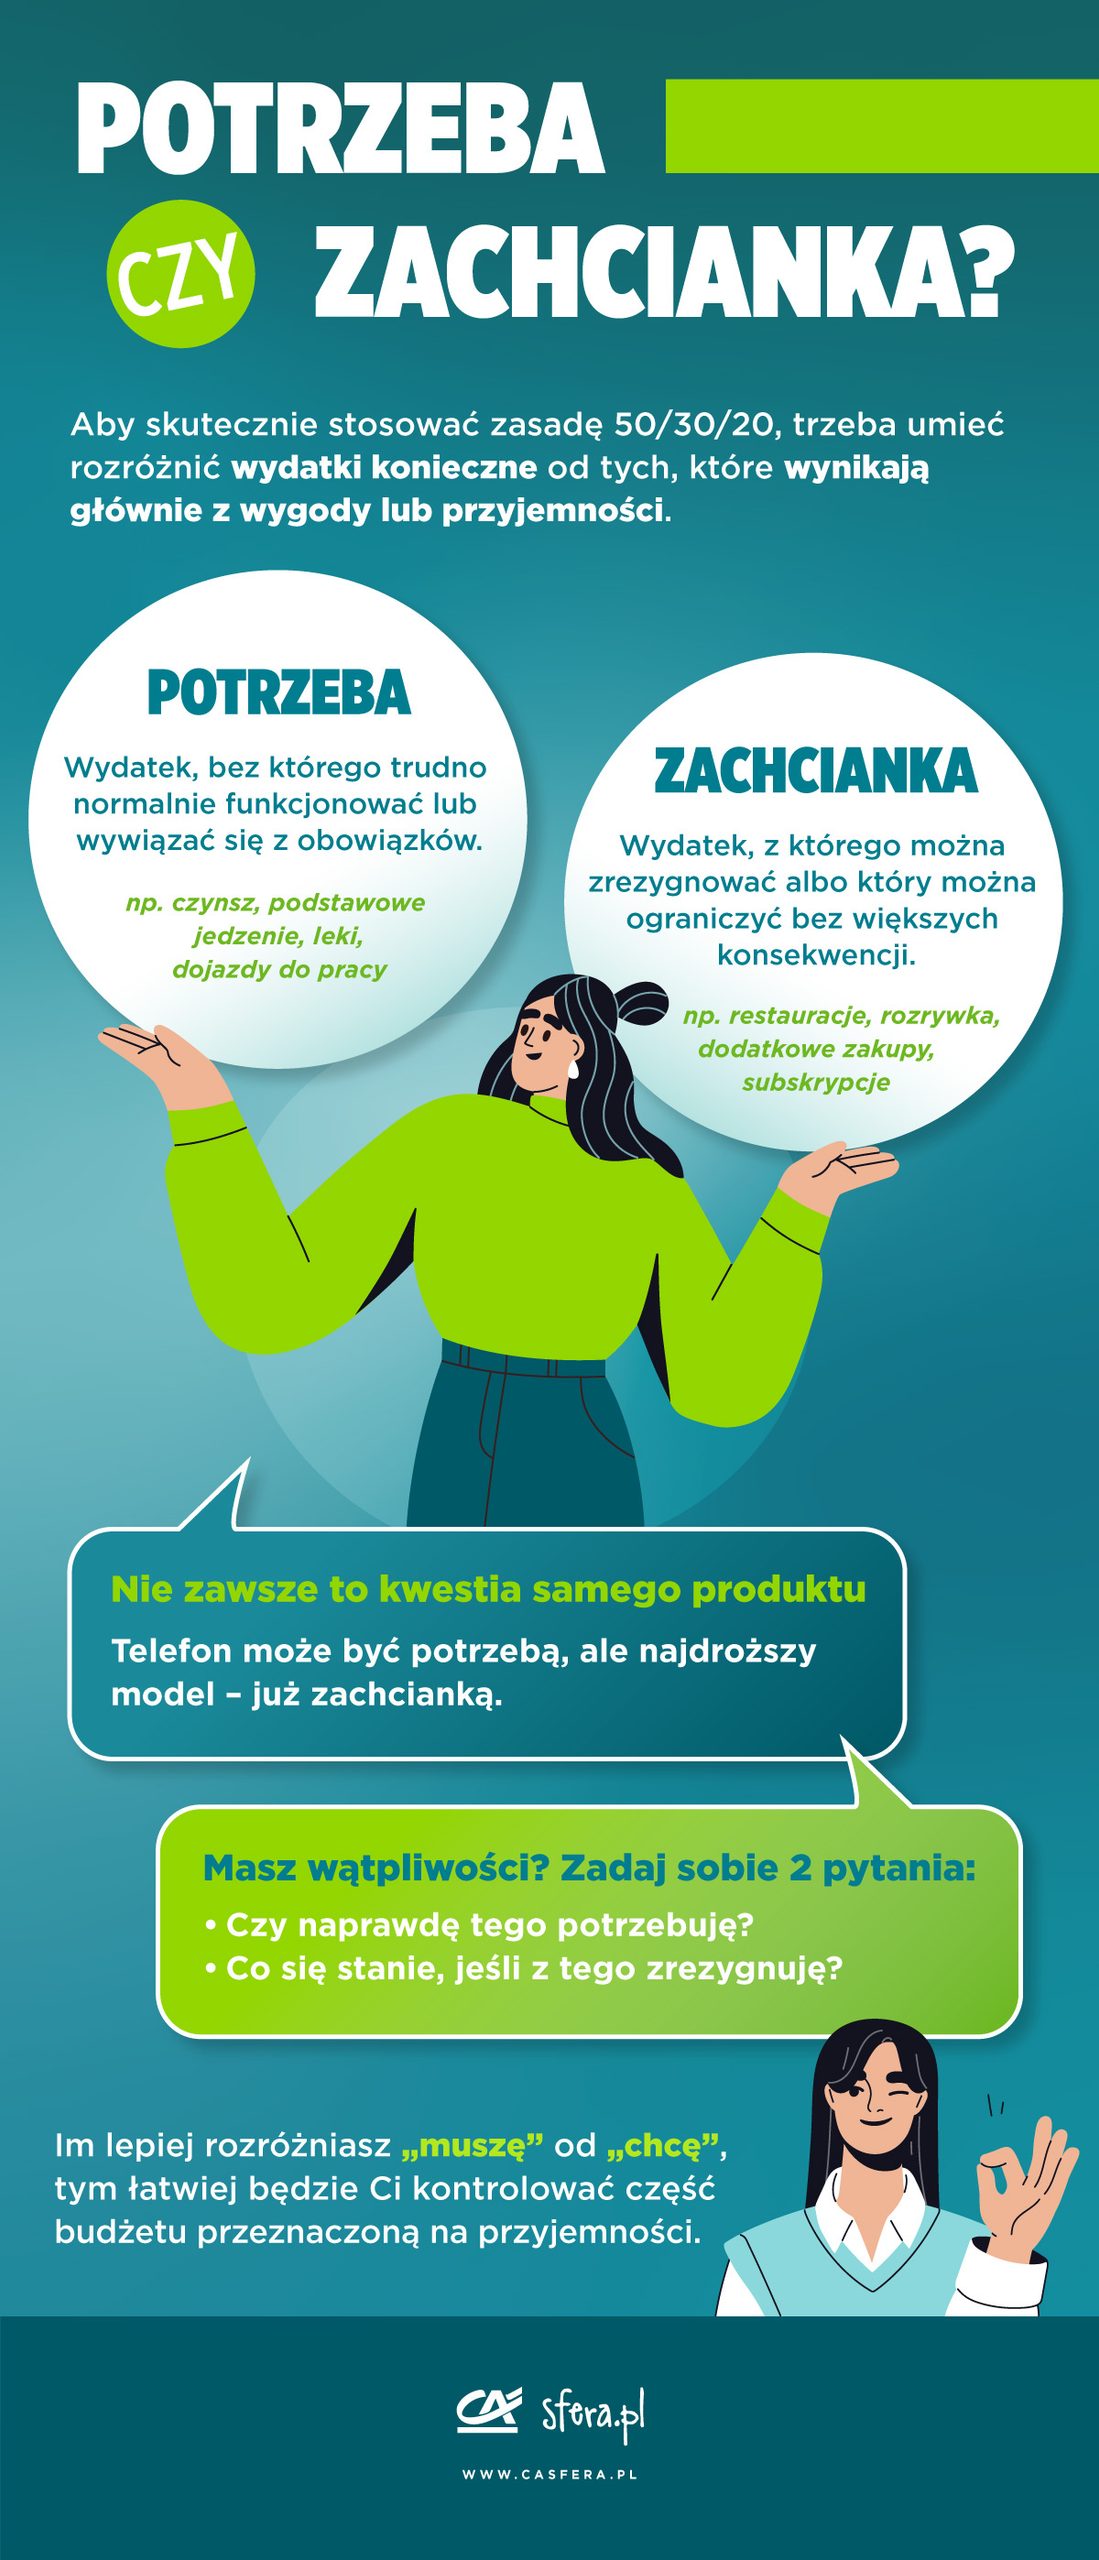
Granica między pierwszą a drugą kategorią nie zawsze jest oczywista. Samochód dla osoby, która nie ma innego sposobu dotarcia do pracy, może być potrzebą. Dla kogoś, kto mieszka kilka minut od biura i ma dobrą komunikację miejską, sytuacja wygląda inaczej.
Pomaga wtedy proste pytanie: „Co się stanie, jeśli zrezygnuję z tego wydatku?”.
Jeśli rezygnacja utrudni zaspokojenie podstawowych potrzeb, wykonywanie pracy albo wywiązanie się z obowiązków, prawdopodobnie jest to potrzeba. Jeśli oznacza przede wszystkim mniejszy komfort lub rezygnację z przyjemności – wydatek jest bliższy kategorii 30 proc.
Można też spojrzeć na koszt z różnych perspektyw. Telefon może być potrzebą, ale zakup najnowszego modelu zamiast tańszego urządzenia spełniającego te same funkcje zawiera już element zachcianki. Jedzenie jest potrzebą, natomiast częste zamawianie posiłków z dostawą można zaliczyć do przyjemności.
Takie rozróżnienie jest ważne, ponieważ pozwala zobaczyć, gdzie rzeczywiście kończą się wydatki konieczne, a zaczynają te, nad którymi mamy większą kontrolę.
Jak wdrożyć zasadę 50/30/20 krok po kroku?
Najpierw przez miesiąc lub dwa obserwuj swoje wydatki bez wprowadzania gwałtownych zmian. Podziel je na trzy kategorie i sprawdź, jakie proporcje wychodzą w rzeczywistości. Możliwe, że zamiast 50/30/20 zobaczysz np. 65/30/5. Taki wynik nie oznacza porażki – pokazuje po prostu punkt wyjścia.
Następnie wybierz kategorię, w której najłatwiej coś zmienić. Jeśli dużą część budżetu pochłaniają wydatki dodatkowe, można zacząć od niewykorzystywanych subskrypcji, częstych dostaw jedzenia czy zakupów robionych bez planu. Gdy problemem są wysokie koszty stałe, warto przyjrzeć się abonamentom, ubezpieczeniom albo kosztom transportu.
Na koniec zaplanuj oszczędności. Nie musisz od razu przechodzić z 5 proc. do 20 proc. Możesz zwiększać tę część stopniowo, np. po każdej podwyżce wynagrodzenia. Ważniejsze od idealnej proporcji jest stworzenie systemu, który da się utrzymać przez dłuższy czas.
Co zrobić, gdy proporcja 50/30/20 nam się nie sprawdza?
Wysokie koszty najmu, rata kredytu, utrzymanie dzieci czy niższe dochody mogą sprawić, że połowa wynagrodzenia nie wystarcza na podstawowe potrzeby. Wtedy próba dopasowania budżetu do modelu za wszelką cenę może być mało użyteczna.
Zamiast rezygnować z planowania, potraktuj 50/30/20 jako kierunek. W Twoim budżecie proporcje mogą obecnie wynosić np. 60/25/15 albo 70/20/10 i to jest w porządku. Najważniejsze, by je znać i świadomie decydować, co można stopniowo zmieniać.
Szczególną uwagę warto zwrócić na oszczędności. Nawet jeśli 20 proc. budżetu jest poza zasięgiem, regularne odkładanie mniejszej kwoty może być lepsze niż czekanie na miesiąc, w którym „wreszcie coś zostanie”.
A jeśli dochody zmieniają się z miesiąca na miesiąc?
Przy nieregularnych wpływach można przyjąć jako podstawę ostrożnie oszacowany miesięczny dochód na podstawie kilku wcześniejszych miesięcy. Inną możliwością jest dzielenie według ustalonych proporcji każdej otrzymanej kwoty. Gdy wpływy są wyższe, automatycznie rośnie także część przeznaczona na oszczędności.
Przy nieregularnych dochodach szczególnie przydatna jest też rezerwa finansowa na słabsze miesiące.
Najczęstsze błędy przy stosowaniu zasady 50/30/20
Choć zasada ta jest prosta, w praktyce łatwo popełnić kilka błędów, które utrudniają jej skuteczne stosowanie.
- Liczenie procentów od niewłaściwej kwoty – punktem wyjścia powinny być pieniądze, którymi rzeczywiście możemy dysponować, a nie wynagrodzenie brutto.
- Zbyt szerokie rozumienie potrzeb – jeśli niemal każdy wydatek uznamy za konieczny, kategoria 50 proc. szybko straci sens.
- Pomijanie kosztów nieregularnych – ubezpieczenie, prezenty, serwis samochodu, wyprawka szkolna czy wydatki świąteczne pojawiają się tylko od czasu do czasu, ale również są częścią domowego budżetu.
- Trzymanie się proporcji za wszelką cenę – zasada 50/30/20 ma ułatwiać podejmowanie decyzji, a nie powodować poczucie winy, gdy w danym miesiącu proporcje wyglądają inaczej.
Dlaczego prosty podział może ułatwić oszczędzanie?
Największą zaletą zasady 50/30/20 jest przejrzystość. Zamiast kontrolować kilkanaście limitów, obserwujemy trzy liczby. Szybko można zauważyć, czy podstawowe koszty nie pochłaniają zbyt dużej części dochodu, czy wydatki na przyjemności nie rosną kosztem innych celów oraz czy regularnie odkładamy pieniądze.
Metoda ta pozostawia też miejsce na normalne życie. Nie zakłada całkowitej rezygnacji z przyjemności, ale wyznacza dla nich przestrzeń. Jednocześnie od początku uwzględnia oszczędzanie, więc przyszłe cele nie muszą być finansowane wyłącznie z przypadkowych nadwyżek.
Najważniejsze jest jednak nie samo osiągnięcie proporcji 50/30/20, lecz świadomość, dokąd trafiają nasze pieniądze. Liczby są tutaj narzędziem. Celem jest taki sposób gospodarowania pieniędzmi, który pozwala pokrywać bieżące potrzeby, przeznaczać część dochodu na przyjemności i jednocześnie odkładać na przyszłość.
Tagi: